在讨论德明利2026年的业绩时,企业级SSD和自研主控占据了大部分叙事空间。前三季度285.55亿元营收、87.46亿元净利润的体量,以及企业级存储业务82.37亿元的收入规模,自然构成了最醒目的线索。但如果把视线从数据中心移开,另一条产品线的增速和结构变化,提供了理解这家公司能力的另一个入口。
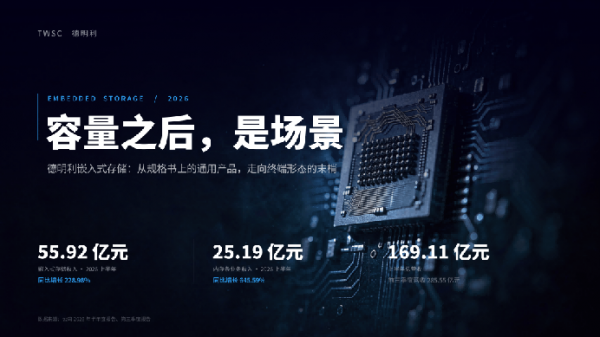
2026年上半年,德明利嵌入式存储实现收入55.92亿元,同比增长228.98%,在169.11亿元总营收中占比超过三分之一;内存条业务收入25.19亿元,同比增长645.59%。这两个数字放在企业级业务旁边,说明德明利的收入扩张并非只依赖单一品类的涨价弹性。嵌入式存储的增速中,有多少来自价格,有多少来自产品结构向场景末梢的位移,需要从产品矩阵的纵深去看。
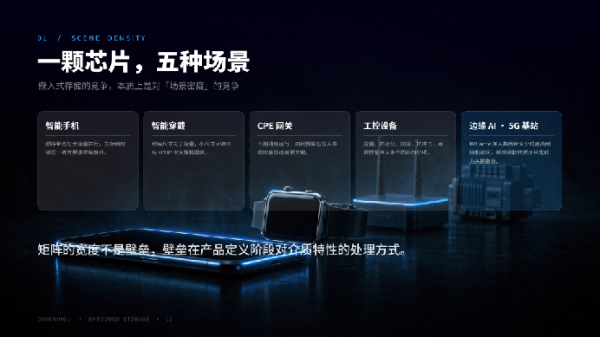
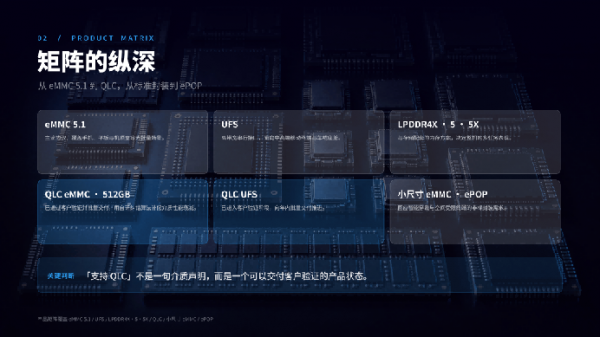
嵌入式存储的竞争,本质上是对“场景密度”的竞争。同一颗eMMC或UFS,装入智能手机、智能手表、CPE网关或工控设备,对读写策略、功耗预算和封装尺寸的要求完全不同。模组厂如果只提供标准规格书上的通用产品,就只能在价格维度上竞争。德明利嵌入式业务当前的矩阵覆盖eMMC 5.1、UFS、LPDDR4X/5/5X等主流协议,并向QLC eMMC、QLC UFS、小尺寸eMMC和ePOP延伸。这个宽度本身不是壁垒,壁垒在于产品定义阶段对介质特性的处理方式。
QLC在嵌入式领域的工程难点,从来不在“能不能把容量翻倍”,而在于如何用算法补偿介质在生命周期内的性能衰减。德明利的QLC eMMC依托自研纠错算法与固件调优支撑介质寿命与性能,容量上限提升至512GB,已完成客户验证并实现批量交付;QLC UFS已进入客户验证阶段,有望年内实现批量交付。自研纠错算法和固件调优的价值正在于此:它让“支持QLC”从一个介质声明,变成一个可以交付客户验证的产品状态。小尺寸eMMC和ePOP方案则回应另一类需求:智能穿戴和空间受限终端对封装尺寸的压缩,与标准方案的物理逻辑完全不同。产品矩阵向这些“非标”形态延伸,说明嵌入式存储的扩张在跟随终端形态的变化调整产品定义,而非简单增加容量档位。
端侧AI正在为这条产品线增加一层新的需求维度。AI Agent的多任务并发与端侧推理会产生大量KVCache换入换出和会话切换,形成小粒度高频随机访问,随机读取性能取代顺序带宽成为影响实际体验的关键指标。德明利在消费级PCIe 5.0 SSD上实现了2500K IOPS的随机读取性能,较常规PCIe 4.0产品提升1.5倍以上,指向高端AI PC与端侧AI Agent场景。在嵌入式侧,针对端侧AI和边缘推理对读写性能与可靠性的更高要求,公司推出了以“主控芯片+固件算法+定制服务”为核心的定制化行业解决方案,产品具备宽温、抗硫化、防尘、抗冲击等特性,为边缘计算、5G基站、电力监控等场景提供差异化技术支持。
这份特性清单需要放在工业级和边缘场景的真实约束中理解。宽温适应性不是更换一颗宽温颗粒就能达成,它涉及主控在温度漂移下的时序余量设计、固件对读写阈值的动态调整,以及测试环节对高低温循环下性能衰减的逐批次验证。抗硫化同样如此:焊点材料和工艺只是表层,底层是封装与测试体系对长期可靠性的系统性控制能力。德明利同时拥有主控设计和自有测试产线的位置,让这些“一致性”问题可以在产品定义和量产环节被前置处理,而不是在客户端暴露之后再回溯。这种能力在消费级市场可能只是成本项,在工业级和边缘场景中却是准入条件。
全球化交付的布局是这条线的另一个支点。企业级存储及嵌入式存储产品已成功拓展至海外市场,越南生产基地已实现量产交付,产能随建设工作推进有序提升,为全球化业务拓展和规模化交付提供保障。嵌入式存储的海外客户往往分布在多个区域,交付的连续性和本地化配套能力,与产品性能本身同等重要。越南基地的意义不在于产能数字,而在于它为嵌入式业务的海外拓展提供了一条不依赖单一制造节点的交付路径。
从行业前景看,嵌入式存储的增长逻辑与企业级需求形成互补。AI的渗透不仅在云端创造大容量企业级SSD的增量,也在边缘侧——智能制造、智慧交通、能源电力、5G基站——催生对高可靠嵌入式存储的需求。这些场景的单体容量有限,但客户黏性更强、价格敏感度相对较低、切换成本更高。当嵌入式存储的收入不再高度集中于少数消费电子大类,这条产品线的增速就多了一层与存储价格周期不完全同步的缓冲。
公司前景的另一条线索藏在内存条业务中。上半年25.19亿元的内存条收入同比增长645.59%,其中企业级DDR5 RDIMM覆盖32GB至128GB主流容量,最高支持6400MT/s且向下兼容,适配主流云与AI服务器场景。这意味着德明利在企业级市场的产品组合不只有SSD,内存模组构成了同一客户关系中的第二品类。对于一家以存储控制芯片和模组解决方案为主业的公司,企业级SSD与RDIMM的并行交付,使其在数据中心客户面前的定位从单一部件供应商向多品类存储方案提供者延伸。
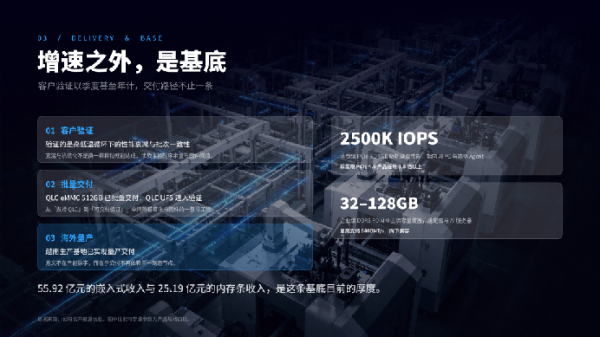
当然,嵌入式与工业级产品线的回报周期远长于消费级渠道。客户验证以季度甚至年为单位,车规认证的节奏更慢,QLC UFS从客户验证到批量交付之间仍隔着量产一致性的考验。但这条线的价值不在于某一个季度的增速,而在于它是否在存储价格弹性退潮后,留下了一层以场景适配深度和客户切换成本构筑的收入基底。55.92亿元的嵌入式收入和25.19亿元的内存条收入,是这条基底目前的厚度。它是否足够支撑一个穿越周期的位置,后续产品结构的变化会比任何单季利润数字给出更诚实的回答。
编辑:M
宣发:上海崇染科技有限公司